
Das Kelly-Kriterium: Mathematisch optimale Einsätze berechnen
 Available in US
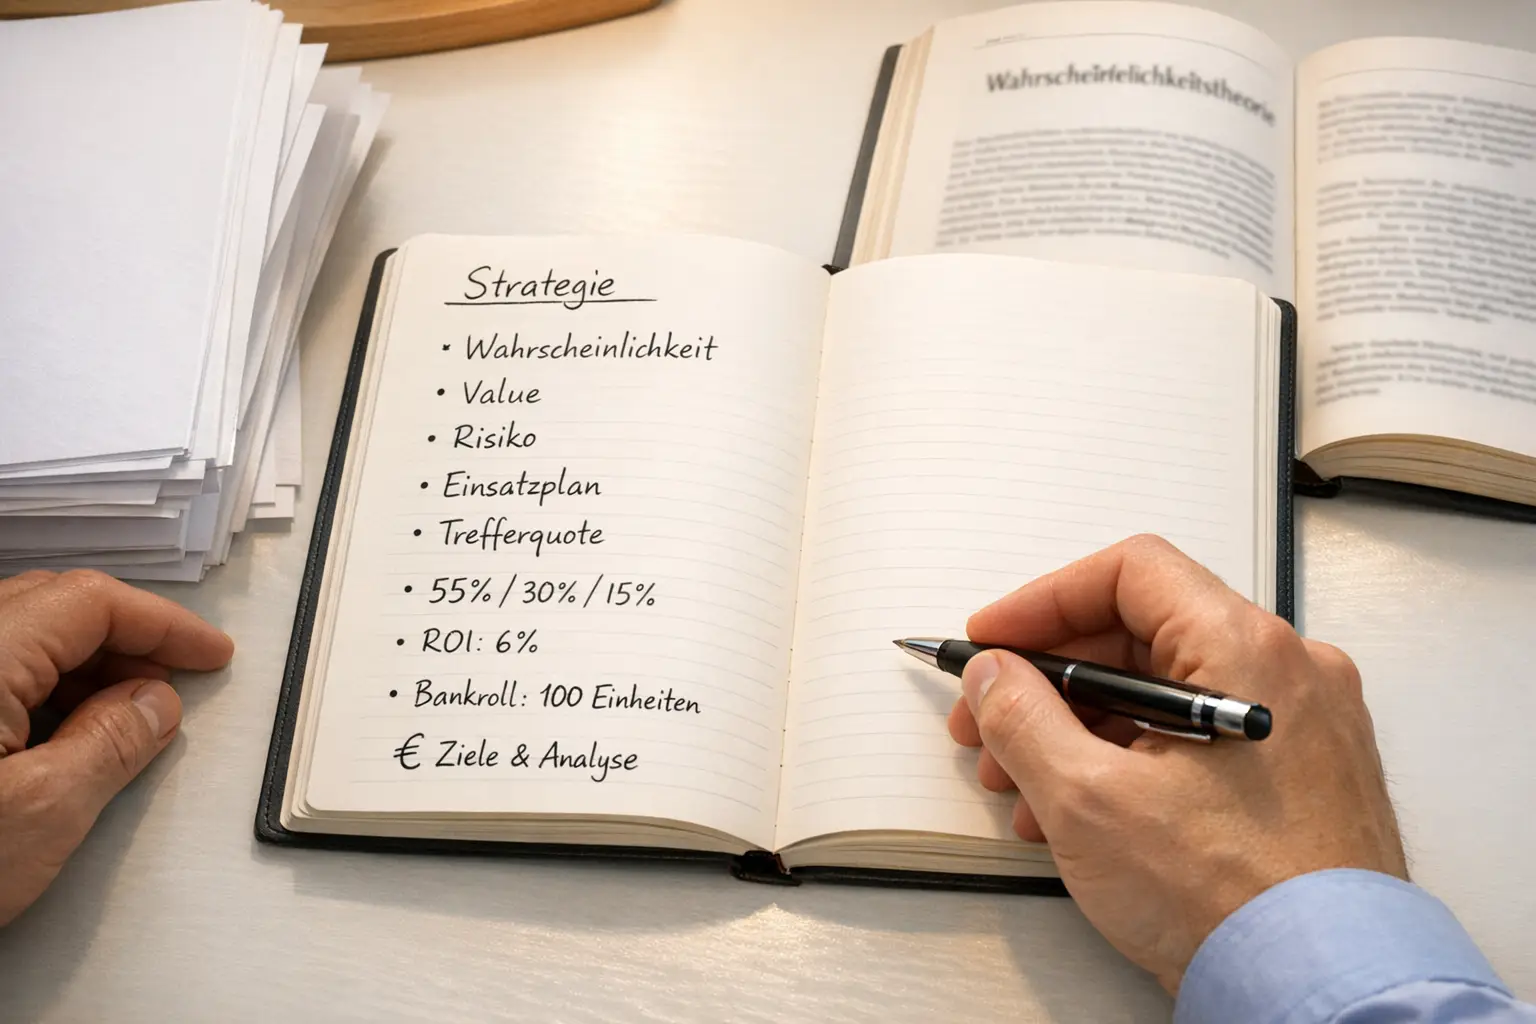
Die meisten Sportwetter scheitern nicht an schlechten Tipps, sondern an schlechtem Geldmanagement. Sie setzen zu viel auf unsichere Wetten und zu wenig auf sichere, lassen sich von Emotionen leiten statt von Logik, und wundern sich, warum ihr Bankroll trotz guter Trefferquote schrumpft. Das Kelly-Kriterium bietet einen Ausweg aus diesem Dilemma – eine mathematisch fundierte Methode, um die optimale Einsatzhöhe für jede Wette zu berechnen.
Die Formel stammt nicht aus der Sportwettenwelt, sondern aus der Informationstheorie. John Kelly entwickelte sie 1956 bei Bell Labs, um die optimale Signalstärke für Telefonleitungen zu berechnen. Die Anwendung auf Glücksspiel und Wetten war ein Nebeneffekt, der sich als revolutionär erwies. Heute nutzen Hedgefonds, Pokerspieler und professionelle Sportwetter weltweit das Kelly-Kriterium.
Dieser Guide erklärt die Mathematik hinter der Formel, zeigt ihre praktische Anwendung und diskutiert die Vor- und Nachteile verschiedener Modifikationen. Am Ende wirst du in der Lage sein, deine Einsätze wissenschaftlich zu optimieren statt sie aus dem Bauch heraus zu bestimmen.
Lesen Sie auch Bankroll Management.
Die Grundformel verstehen
Die Kelly-Formel lautet in ihrer einfachsten Form: f = (bp – q) / b. Dabei steht f für den optimalen Anteil des Bankrolls, b für die Dezimalquote minus 1, p für die geschätzte Gewinnwahrscheinlichkeit und q für die Verlustwahrscheinlichkeit, also 1 minus p. Das Ergebnis gibt an, welchen Prozentsatz deines Bankrolls du setzen solltest.
Ein konkretes Beispiel verdeutlicht die Anwendung. Du glaubst, dass eine Wette mit 50% Wahrscheinlichkeit gewinnt, und die Quote beträgt 2,20. Dann ist b gleich 1,2, p gleich 0,5 und q gleich 0,5. Die Rechnung ergibt: f = (1,2 × 0,5 – 0,5) / 1,2 = 0,1 / 1,2 = 0,083. Der optimale Einsatz beträgt also 8,3% deines Bankrolls.
Wenn das Ergebnis negativ ist, sagt Kelly: Finger weg. Eine negative Kelly-Empfehlung bedeutet, dass die Wette keinen positiven Erwartungswert hat – die Quote ist zu niedrig für die Gewinnwahrscheinlichkeit. In solchen Fällen ist der mathematisch optimale Einsatz null, egal wie verlockend die Wette erscheinen mag.
Der positive Erwartungswert als Voraussetzung
Das Kelly-Kriterium funktioniert nur bei Wetten mit positivem Erwartungswert. Das bedeutet: Die Gewinnwahrscheinlichkeit multipliziert mit der Quote muss größer sein als 1. Ohne diese Grundvoraussetzung ist keine Einsatzstrategie der Welt in der Lage, langfristig Gewinne zu erzielen.
Die Schätzung der wahren Gewinnwahrscheinlichkeit ist deshalb der kritischste Teil der Gleichung. Kelly nimmt an, dass du die Wahrscheinlichkeit kennst – aber in der Realität schätzt du sie bestenfalls. Je ungenauer deine Schätzung, desto weniger verlässlich ist die Kelly-Empfehlung. Überschätzte Wahrscheinlichkeiten führen zu überhöhten Einsätzen mit potenziell katastrophalen Folgen.
Die Buchmacherquote bietet einen Anhaltspunkt für die Markteinschätzung. Wenn der Buchmacher eine implizite Wahrscheinlichkeit von 45% ansetzt und du glaubst, die wahre Wahrscheinlichkeit sei 50%, hast du einen Edge von 5 Prozentpunkten. Dieser Edge fließt in die Kelly-Berechnung ein und bestimmt die Einsatzhöhe.
Praktische Anwendung im Wettalltag
Die volle Kelly-Empfehlung ist für die meisten Wetter zu aggressiv. Professionelle Spieler nutzen häufig Bruchteile der Kelly-Empfehlung – typischerweise ein Viertel oder die Hälfte. Diese konservativere Variante reduziert die Volatilität erheblich und schützt vor den Folgen von Schätzfehlern.
Die Berechnung für jede einzelne Wette kann mühsam sein, lohnt sich aber. Erstelle eine Tabelle oder nutze einen Kelly-Rechner, um die optimalen Einsätze schnell zu ermitteln. Mit der Zeit entwickelst du ein Gefühl dafür, welche Wetten höhere und welche niedrigere Einsätze verdienen.
Die Anpassung des Bankrolls nach jeder Wette ist theoretisch korrekt, praktisch aber aufwendig. Eine vereinfachte Variante aktualisiert den Bankroll wöchentlich oder monatlich und berechnet die Einsätze auf Basis dieses Wertes. Der Genauigkeitsverlust ist minimal, der Komfortgewinn erheblich.
Modifikationen und Varianten
Fractional Kelly reduziert den empfohlenen Einsatz um einen festen Faktor. Half Kelly bedeutet, nur die Hälfte der errechneten Summe zu setzen, Quarter Kelly ein Viertel. Diese Modifikation ist besonders sinnvoll, wenn du dir deiner Wahrscheinlichkeitsschätzungen nicht sicher bist – und wann ist man das schon?
Die Vorteile von Fractional Kelly sind erheblich. Die Varianz sinkt dramatisch, die Drawdowns werden erträglicher, und die psychologische Belastung nimmt ab. Der Preis ist ein langsameres Bankroll-Wachstum – aber für die meisten Wetter ist dieser Kompromiss akzeptabel.
Eine dynamische Anpassung des Faktors kann sinnvoll sein. In Phasen hoher Unsicherheit oder nach einer Verlustserie reduzierst du den Faktor weiter. In Phasen hoher Treffsicherheit und Konfidenz kannst du aggressiver werden. Diese flexible Handhabung erfordert Selbstdisziplin, bietet aber zusätzliche Kontrolle.
Die Risiken des vollen Kelly
Die vollständige Kelly-Empfehlung maximiert das langfristige Wachstum, bringt aber extreme Schwankungen mit sich. Simulationen zeigen, dass selbst bei korrekten Wahrscheinlichkeitsschätzungen Drawdowns von 50% oder mehr regelmäßig auftreten. Wer das nicht aushält – emotional oder finanziell – sollte konservativere Varianten wählen.
Das größte Risiko liegt in der Überschätzung der eigenen Fähigkeiten. Wenn du glaubst, einen Edge von 10% zu haben, aber tatsächlich nur 2% hast, empfiehlt Kelly viel zu hohe Einsätze. Die Folge sind überproportionale Verluste, die den Bankroll schneller dezimieren als flache Einsätze es würden.
Die Korrelation zwischen Wetten wird von der Standardformel ignoriert. Wenn du fünf Wetten am selben Tag platzierst, die alle von der Form eines bestimmten Teams abhängen, sind sie nicht unabhängig. Die Kelly-Empfehlungen addieren sich in diesem Fall nicht einfach – eine Anpassung ist nötig, die in der Praxis kompliziert wird.
Kelly für Kombiwetten anpassen
Bei Kombiwetten multiplizieren sich die Wahrscheinlichkeiten und damit auch die Unsicherheiten. Eine Dreierkombination mit jeweils 60% Einzelwahrscheinlichkeit hat eine Gesamtwahrscheinlichkeit von nur 21,6%. Die Kelly-Empfehlung fällt entsprechend niedriger aus als bei Einzelwetten mit vergleichbarem Edge.
Die praktische Anwendung erfordert konsistente Schätzungen für alle Einzelwetten. Wenn eine deiner drei Einschätzungen falsch ist, wird die Gesamtwahrscheinlichkeit verzerrt. Je mehr Legs eine Kombination hat, desto größer wird dieser Fehler. Professionelle Wetter meiden deshalb lange Akkumulatoren.
Eine Alternative ist die Betrachtung der Kombiwette als eigene Wette mit eigener Wahrscheinlichkeitsschätzung. Statt die Einzelwahrscheinlichkeiten zu multiplizieren, schätzt du direkt, wie wahrscheinlich der Gesamterfolg ist. Diese Methode umgeht das Multiplikationsproblem, erfordert aber Erfahrung mit der spezifischen Art der Kombination.
Die psychologische Dimension
Kelly verlangt Disziplin. Die Formel sagt dir, wie viel du setzen sollst – aber die Versuchung, mehr zu setzen, ist groß. Besonders nach Verlusten wächst der Impuls, den Einsatz zu erhöhen, um die Verluste schneller auszugleichen. Genau das ist der Weg in den Ruin.
Die mechanische Anwendung der Formel schützt vor emotionalen Entscheidungen. Wenn Kelly sagt, setze 3% deines Bankrolls, dann setzt du 3% – nicht 5%, weil du ein gutes Gefühl hast, und nicht 1%, weil du nach Verlusten verunsichert bist. Diese Regel ist einfach zu verstehen, aber schwer einzuhalten.
Die Dokumentation jeder Wette mit der Kelly-Empfehlung und dem tatsächlichen Einsatz schafft Transparenz. Nach einigen Monaten siehst du, ob du diszipliniert warst oder ob Abweichungen systematisch auftraten. Diese Selbstanalyse ist unbequem, aber wertvoll für die langfristige Entwicklung.
Die Weisheit der Formel
Das Kelly-Kriterium ist keine Zauberformel für garantierte Gewinne. Es ist ein Werkzeug für die optimale Allokation von Kapital unter Unsicherheit. Die Formel setzt voraus, dass du einen Edge hast und ihn quantifizieren kannst. Ohne diese Grundlage ist Kelly nutzlos.
Die eigentliche Leistung von Kelly liegt in der Vermeidung von Fehlern. Die Formel verhindert, dass du auf schlechte Wetten zu viel setzt und auf gute Wetten zu wenig. Sie zwingt dich, über Wahrscheinlichkeiten nachzudenken statt über Gefühle. Allein dieser Denkprozess macht die meisten Wetter besser.
Wer Kelly ernsthaft anwendet, entwickelt ein neues Verhältnis zu seinen Wetten. Jede Entscheidung wird quantifizierbar, jeder Einsatz begründbar. Das nimmt nicht die Spannung aus dem Spiel, aber es ersetzt die blinde Hoffnung durch informierte Zuversicht. Und langfristig ist das der einzige Weg zum Erfolg.
Das Kelly-Kriterium bei fußball spiele wetten.
Von Experten geprüft: Leonie Koch
